

سود فولاد؛ عددهای بزرگ، حاشیههای کوچک
محمدرضا شیرازی
کد خبر: ۱۳۷۵۱۱۲
| | 800 بازدید
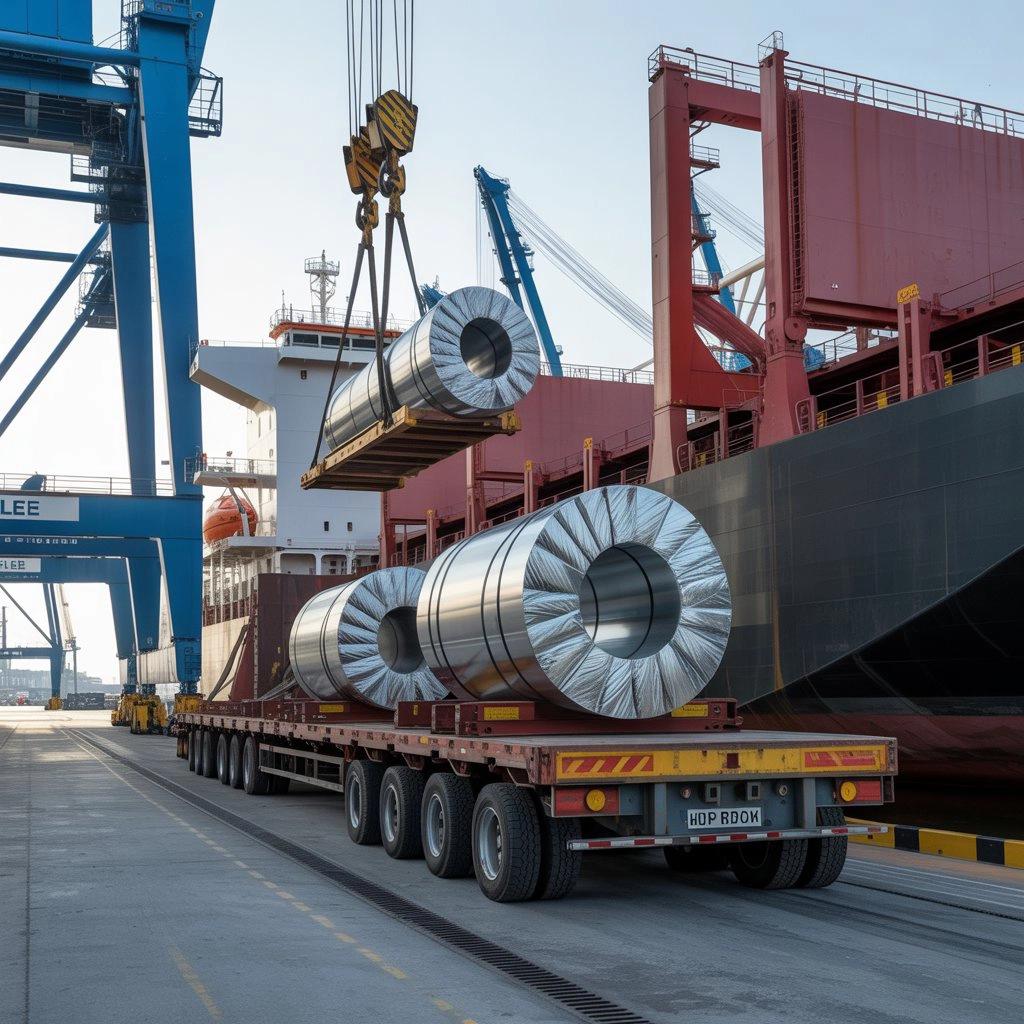
اگر صورتهای مالی شرکتهای بزرگ فولادی را بررسی کنیم، نخستین چیزی که جلب توجه میکند اندازه سودآوری آنهاست. برای نمونه، فولاد مبارکه در سهماهه نخست سال ۱۴۰۵ حدود ۸۳ هزار میلیارد تومان درآمد عملیاتی و حدود ۱۲ هزار میلیارد تومان سود خالص ثبت کرده است. سود عملیاتی شرکت نیز در همین دوره حدود ۲۰ هزار میلیارد تومان بوده است. این اعداد در نگاه نخست بسیار قابل توجهاند، اما برای قضاوت درباره وضعیت واقعی شرکت نباید صرفاً به رقم سود خالص نگاه کرد؛ باید دید این سود با چه میزان مصرف انرژی، سرمایهگذاری، هزینه مواد اولیه، محدودیت تولید و ریسک بازار به دست آمده است.
واقعیت این است که سودآوری فولاد در ایران همزمان از چند متغیر اثر میگیرد که بعضاً در جهت مخالف یکدیگر حرکت میکنند. افزایش نرخ ارز از یک سو ارزش ریالی درآمدهای صادراتی را بالا میبرد و از سوی دیگر هزینه برخی تجهیزات، قطعات، مواد اولیه و سرمایهگذاریهای وابسته به واردات را افزایش میدهد. رشد قیمت محصولات فولادی نیز میتواند درآمد شرکت را افزایش دهد، اما اگر بهای تمامشده سریعتر از نرخ فروش رشد کند، افزایش درآمد لزوماً به معنای افزایش سود واقعی نیست.
در این میان، انرژی شاید مهمترین متغیر تعیینکننده آینده صنعت فولاد ایران باشد. فولاد صنعتی انرژیبر است و برق و گاز فقط یک نهاده معمولی برای کارخانه محسوب نمیشوند؛ هرگونه اختلال در تأمین آنها مستقیماً به تولید، ظرفیت عملیاتی، هزینه سربار و در نهایت سود شرکت ضربه میزند. در سالهای اخیر، ناترازی انرژی به یکی از جدیترین تهدیدهای صنعت فولاد تبدیل شده است. فولاد مبارکه نیز برای کاهش این ریسک به سمت تأمین مستقل انرژی حرکت کرده و نیروگاه سیکل ترکیبی ۹۱۴ مگاواتی و پروژه خورشیدی ۶۰۰ مگاواتی را در دستور کار قرار داده است.
البته سرمایهگذاری در نیروگاه را نباید صرفاً یک هزینه اضافی دید. در شرایطی که توقف خط تولید یک کارخانه فولادی میتواند هزینه بسیار سنگینی به شرکت تحمیل کند، تأمین پایدار انرژی خود به یک دارایی استراتژیک تبدیل میشود. کارخانهای که مواد اولیه دارد، بازار فروش دارد و نیروی انسانی و تجهیزات آن آماده تولید است، اما به دلیل قطعی برق یا محدودیت گاز نمیتواند تولید کند، در عمل بخشی از سرمایه خود را بلااستفاده گذاشته است.
از همین زاویه، یکی از مهمترین تفاوتهای صنعت فولاد ایران با گذشته در حال شکلگیری است. شرکت فولادی موفق در سالهای آینده الزاماً شرکتی نیست که فقط ظرفیت تولید بیشتری داشته باشد؛ شرکتی موفقتر است که زنجیره تأمین، انرژی، لجستیک، بازار فروش و نقدینگی خود را بهتر مدیریت کند.
موضوع دیگر، بازار داخلی است. فولاد ایران برای سالها از تقاضای ساختوساز، پروژههای عمرانی، صنایع پاییندستی و بازار مسکن تغذیه کرده است. اما کاهش قدرت خرید، رکود ساختوساز و محدودیت سرمایهگذاری عمرانی باعث شده بازار داخلی در برخی مقاطع نتواند تمام ظرفیت تولیدکنندگان را جذب کند. در چنین شرایطی صادرات از یک انتخاب تجاری به یک ضرورت تبدیل میشود.
فولاد مبارکه نمونه روشنی از همین تغییر مسیر است. این شرکت در چهار ماه نخست سال ۱۴۰۴ صادرات خود را به بیش از ۵۰۰ هزار تن رساند که نسبت به مدت مشابه سال قبل رشد قابل توجهی داشت. جایگزین کردن بخشی از بازار صادراتی به جای تقاضای ضعیف داخلی، یکی از راهکارهایی است که میتواند جریان درآمدی شرکتهای فولادی را حفظ کند.
اما صادرات نیز شمشیر دولبه است. درآمد ارزی برای صنعت فولاد یک مزیت محسوب میشود، ولی بازار جهانی فولاد به شدت رقابتی است و تولیدکنندگان ایرانی با محدودیتهای تحریمی، هزینه حمل، مشکلات نقلوانتقال پول، تخفیفهای صادراتی و تغییرات قیمت جهانی مواجه هستند؛ بنابراین نمیتوان هر دلار فروش صادراتی را معادل یک دلار سود دانست.
از سوی دیگر، وضعیت بازار جهانی نیز نشان میدهد دوران فروش آسان فولاد به پایان رسیده است. مدیرعامل فولاد مبارکه در مجمع سالانه شرکت، سال ۱۴۰۴ را سال رکود صنعت فولاد در ایران و جهان توصیف کرده و نسبت به شکلگیری مازاد ظرفیت جهانی در سالهای آینده هشدار داده است. این مسئله برای فولادسازان ایرانی اهمیت زیادی دارد؛ زیرا هرچه مازاد عرضه جهانی بیشتر شود، رقابت قیمتی نیز شدیدتر خواهد شد و شرکتهایی که هزینه تولید بالاتری دارند، زودتر تحت فشار قرار میگیرند.
در چنین شرایطی، سؤال اصلی برای سهامداران و سیاستگذاران دیگر نباید این باشد که «کدام شرکت فولادی بیشترین سود را ساخته است؟» سؤال دقیقتر این است که «کدام شرکت با کیفیتتر و پایدارتر سود ساخته است؟»
این دو سؤال تفاوت بسیار زیادی دارند.
ممکن است شرکتی در یک سال به دلیل رشد نرخ ارز یا افزایش قیمت محصول، سود اسمی بسیار بالایی ثبت کند، اما اگر همزمان هزینه انرژی، مواد اولیه، تعمیرات و سرمایهگذاری آن به شدت افزایش یافته باشد، سود واقعی شرکت به اندازهای که از روی صورت سود و زیان تصور میشود، رشد نکرده باشد. در مقابل، شرکتی که با کنترل بهای تمامشده، افزایش بهرهوری، تکمیل زنجیره ارزش و کاهش توقف تولید توانسته حاشیه سود خود را حفظ کند، از منظر اقتصادی وضعیت باثباتتری دارد.
به همین دلیل، در تحلیل صنعت فولاد باید میان «رشد سود» و «بهبود سودآوری» تفاوت قائل شد. رشد سود ممکن است نتیجه افزایش قیمتها باشد؛ اما بهبود سودآوری زمانی رخ میدهد که شرکت بتواند از هر تن محصول، ارزش اقتصادی بیشتری ایجاد کند.
اینجاست که زنجیره ارزش اهمیت پیدا میکند. فروش سنگآهن یا گندله با تولید محصولی با ارزش افزوده بالاتر تفاوت دارد. شرکتهایی که بتوانند از مواد اولیه تا محصولات نهایی زنجیره خود را تکمیل کنند، در مقابل نوسان قیمت یک محصول خاص مقاومت بیشتری خواهند داشت. در صنعت فولاد، حرکت از تولید محصولات پایه به سمت ورقهای تخصصی، فولادهای آلیاژی و محصولات مورد نیاز صنایع خودرو، لوازم خانگی، نفت و گاز و تجهیزات صنعتی میتواند یکی از مسیرهای افزایش حاشیه سود باشد،در واقع، آینده سودآوری صنعت فولاد ایران تا حد زیادی به این بستگی دارد که کشور از «فولاد بیشتر» به سمت «فولاد با ارزش افزوده بیشتر» حرکت کند.
مشکل دیگر، قیمتگذاری و سیاستگذاری است. فولاد در ایران در نقطه تلاقی منافع دولت، تولیدکننده، صنایع پاییندستی، مصرفکننده و صادرکننده قرار گرفته است. هر تصمیم درباره قیمت انرژی، نرخ خوراک، عوارض صادراتی، نرخ ارز، عرضه در بورس کالا یا نحوه تخصیص مواد اولیه میتواند مستقیماً صورتهای مالی شرکتهای فولادی را تغییر دهد.
اگر سیاستگذار برای کنترل قیمت در داخل، تولیدکننده را بیش از حد محدود کند، ممکن است انگیزه سرمایهگذاری کاهش یابد. اگر از سوی دیگر قیمتها بدون توجه به توان صنایع پاییندستی افزایش پیدا کند، بخشی از زنجیره تولید کشور آسیب خواهد دید؛ بنابراین سیاست درست، نه حمایت بیقیدوشرط از فولادساز و نه فشار حداکثری بر تولیدکننده، بلکه ایجاد تعادل میان سودآوری بنگاه و منافع کل زنجیره صنعتی است.
موضوع مهم دیگر، نقدینگی است. فولاد صنعتی سرمایهبر است و پروژههای توسعهای آن به منابع مالی سنگین و زمان طولانی نیاز دارند. در چنین شرایطی، اگر تمام سود شرکت به صورت نقدی میان سهامداران تقسیم شود، ممکن است در کوتاهمدت جذاب باشد، اما توان شرکت برای توسعه آینده کاهش پیدا کند. از سوی دیگر، نگهداری تمام سود در شرکت نیز بدون تعریف پروژههای اقتصادی مشخص، الزاماً به معنای مدیریت مطلوب منابع نیست؛ بنابراین کیفیت تصمیم درباره سود تقسیمی به اندازه میزان سود اهمیت دارد.
شرکتی که سود خود را صرف توسعه ظرفیت، کاهش مصرف انرژی، افزایش بهرهوری، تکمیل زنجیره ارزش و ایجاد مزیت رقابتی میکند، در واقع بخشی از سود امروز را برای افزایش سود فردا سرمایهگذاری کرده است. این همان نقطهای است که نگاه حسابداری به سود باید از نگاه اقتصادی به سود جدا شود.
در مورد فولاد ایران، یک نکته دیگر نیز نباید نادیده گرفته شود؛ بسیاری از شرکتها هنوز ظرفیتهایی دارند که به دلیل محدودیت انرژی یا زیرساختی به صورت کامل مورد استفاده قرار نمیگیرند؛ بنابراین سرمایهگذاری صرفاً برای افزایش ظرفیت اسمی، بدون حل مسئله انرژی، حملونقل، آب و بازار فروش، ممکن است بازده مورد انتظار را ایجاد نکند.
سرمایهگذاری آینده باید دقیقاً بر اساس همین منطق انجام شود. دیگر دوران آن گذشته که صرف افزایش ظرفیت تولید را بتوان به عنوان موفقیت صنعتی معرفی کرد. کارخانه جدید زمانی ارزش اقتصادی دارد که مواد اولیه، انرژی، بازار و زیرساخت لازم برای فعالیت پایدار آن وجود داشته باشد.
از سوی دیگر، صنعت فولاد ایران باید خود را برای فشارهای زیستمحیطی و تغییرات فناوری نیز آماده کند. بازار جهانی به تدریج به سمت فولاد کمکربن حرکت میکند و هزینه انتشار کربن در تجارت بینالمللی اهمیت بیشتری پیدا خواهد کرد؛ بنابراین سرمایهگذاری در انرژیهای تجدیدپذیر، بهینهسازی مصرف انرژی و فناوریهای کممصرف فقط یک اقدام محیطزیستی نیست؛ یک ضرورت اقتصادی برای حفظ بازارهای صادراتی در سالهای آینده است.
سودآوری فولاد ایران را باید در یک معادله چندمتغیره دید: قیمت فروش، نرخ ارز، هزینه مواد اولیه، انرژی، بهرهوری، صادرات، سرمایهگذاری، سیاستگذاری و وضعیت بازار جهانی،شرکتی که بتواند این متغیرها را بهتر مدیریت کند، الزاماً بزرگترین تولیدکننده نیست؛ اما احتمالاً پایدارترین سودآوری را خواهد داشت.
صنعت فولاد ایران هنوز ظرفیت بالایی برای خلق ارزش دارد. منابع معدنی، تجربه صنعتی، نیروی انسانی متخصص و زیرساختهای موجود، مزیتهایی هستند که بسیاری از کشورها برای ایجاد آنها باید سالها هزینه کنند. اما حفظ این مزیتها نیازمند اصلاح نگاه به سودآوری است.
سود فولاد نباید فقط در انتهای صورت مالی جستوجو شود. سود واقعی از دل بهرهوری، تولید پایدار، انرژی مطمئن، بازار متنوع، محصول با ارزش افزوده بالا و سرمایهگذاری درست بیرون میآید.
اگر قرار باشد فولاد ایران در دهه آینده همچنان یکی از پایههای اقتصاد کشور باشد، باید از مرحلهای عبور کنیم که افزایش تولید بهتنهایی هدف تلقی شود. معیار اصلی باید میزان ارزشی باشد که از هر تن فولاد ایجاد میشود و میزان مقاومتی که شرکت در برابر شوکهای انرژی، ارزی و جهانی از خود نشان میدهد.
اعداد سود در صورتهای مالی مهماند، اما همه واقعیت نیستند. ممکن است یک شرکت صدها هزار میلیارد تومان فروش داشته باشد، اما اگر برای رسیدن به این فروش مجبور باشد هزینههای سنگین و فزایندهای تحمل کند، رشد درآمد الزاماً به معنای افزایش قدرت اقتصادی آن نیست.
آینده فولاد ایران متعلق به شرکتی خواهد بود که بتواند با هزینه کمتر، محصول باارزشتر تولید کند، بازارهای متنوعتری داشته باشد و کمتر در برابر تصمیمات بیرونی آسیبپذیر باشد. این تعریف واقعیتری از سودآوری است؛ سودی که نه فقط در ترازنامه دیده میشود، بلکه در توان ادامه فعالیت و توسعه شرکت نیز خود را نشان میدهد.

گزارش خطا
نظرسنجی
با کدام نرخ بنزین موافقید؟